投资人怎么评估一个 AI 创业公司?
上一篇《「新西兰版大众点评」,值不值得做?》的结尾,胜梅May 用一个投资人框架给整场辩论收了尾:Market / Team / Defensibility。那三条来自她 8 月 19 日听的一场分享——奥克兰大学 Old Government House 举行的 Auckland AI & Entrepreneurship Event(奥大 StrongAI Lab 主办,主题正是「新西兰怎么把 AI 研究变成真正能规模化的公司」),其中第三场演讲:How Investors Underwrite Research-Heavy Startups。今天早上,她把这场分享的完整材料发了过来——六张现场拍的幻灯片,和一份用 Otter 自动整理的讲座纪要:
「我觉得这几张比较有质量的,来自 Ice House Mason Bleakley 的分享。」 —— 胜梅May
分享者 Mason Bleakley 是 Icehouse Ventures 的 Principal。Icehouse Ventures 是奥克兰最活跃的风险投资机构之一,投资组合从企业 SaaS(比如做品牌追踪的 Tracksuit)一直铺到深科技——核聚变(OpenStar)、火箭动力飞行器(Dawn Aerospace)都在其中。这篇文章把六张幻灯片和纪要里的内容合在一起整理成文,补全上一篇只露了个头的那套框架。
通用框架:三个支柱,十二个问题
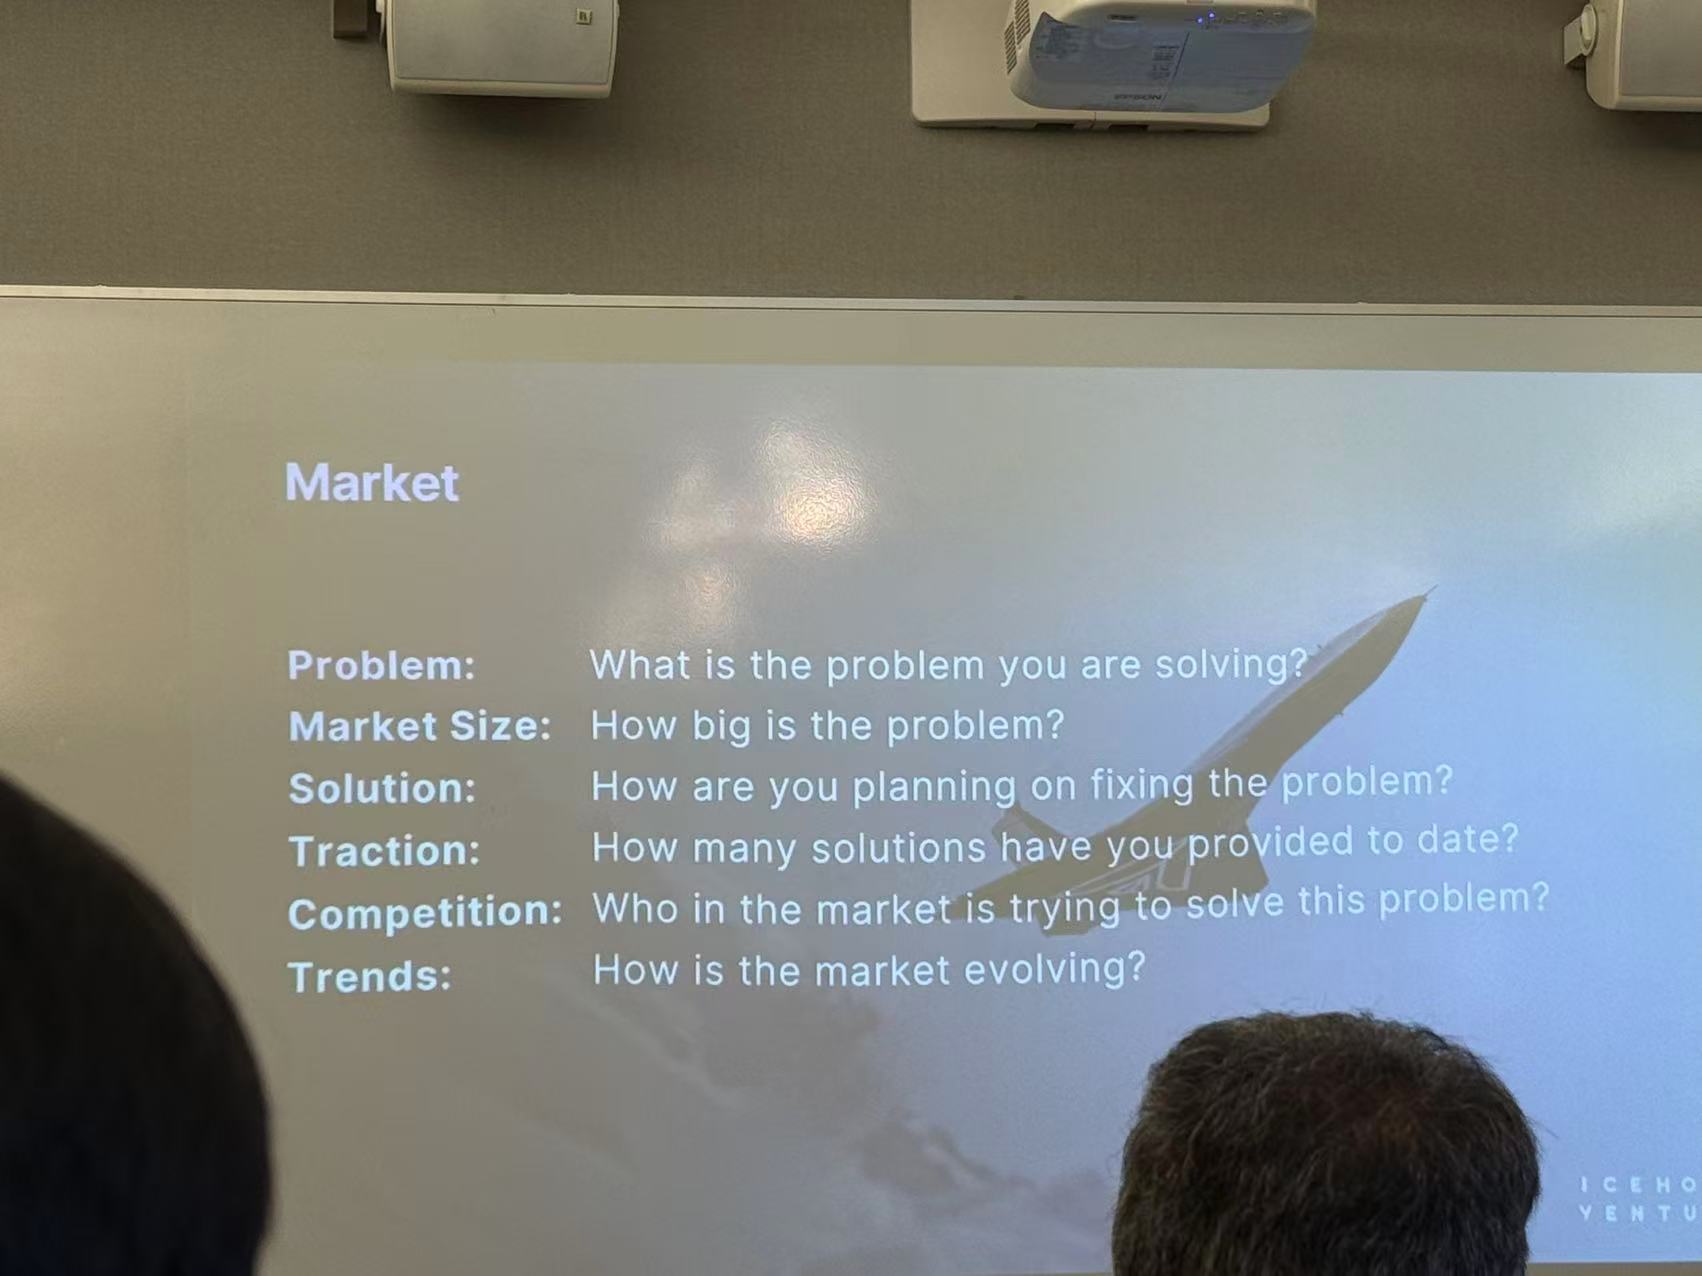
拆开看,投资人评估一个早期公司时问的其实就是十二个问题,分属三个支柱。第一个支柱是 Market(市场),占了六问:
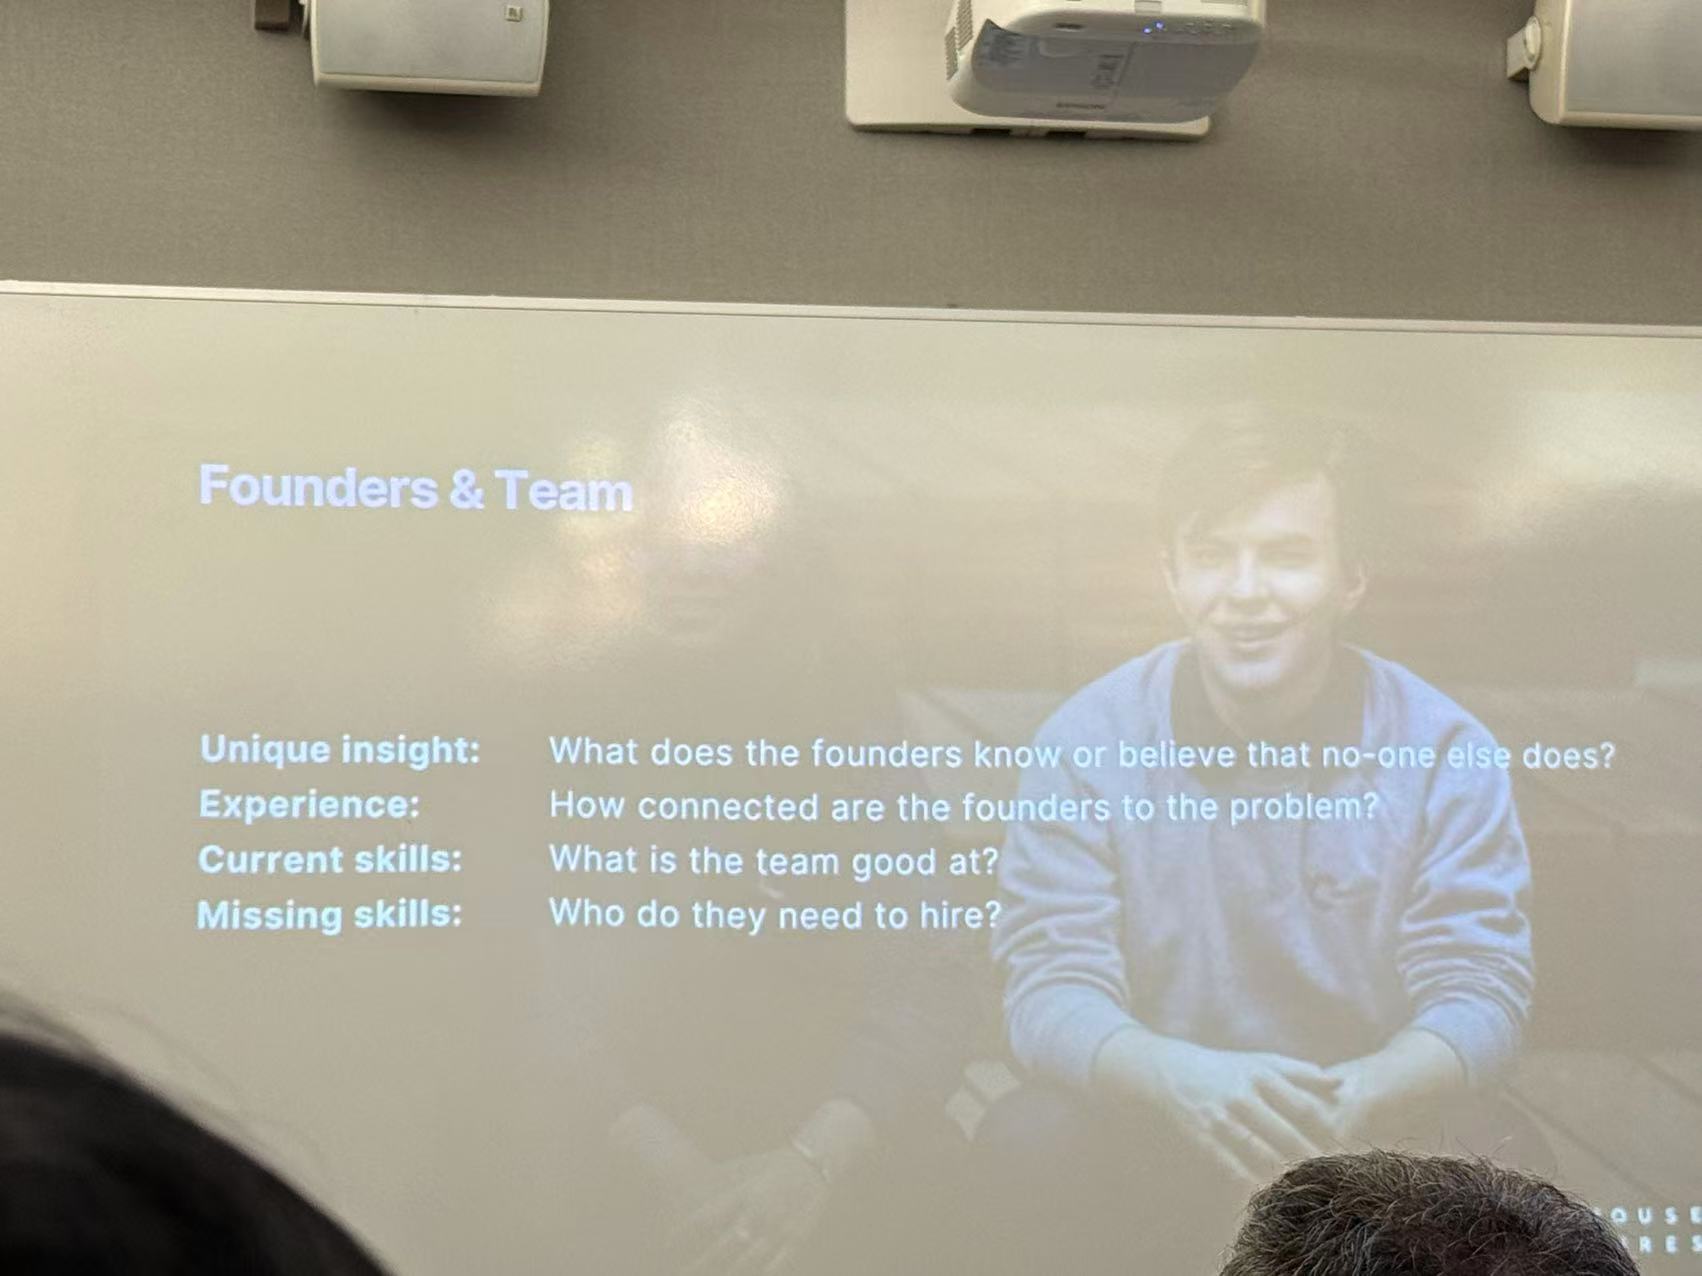
第二个支柱 Founders & Team(创始人与团队),四问。注意第一问问的不是能力,而是认知:
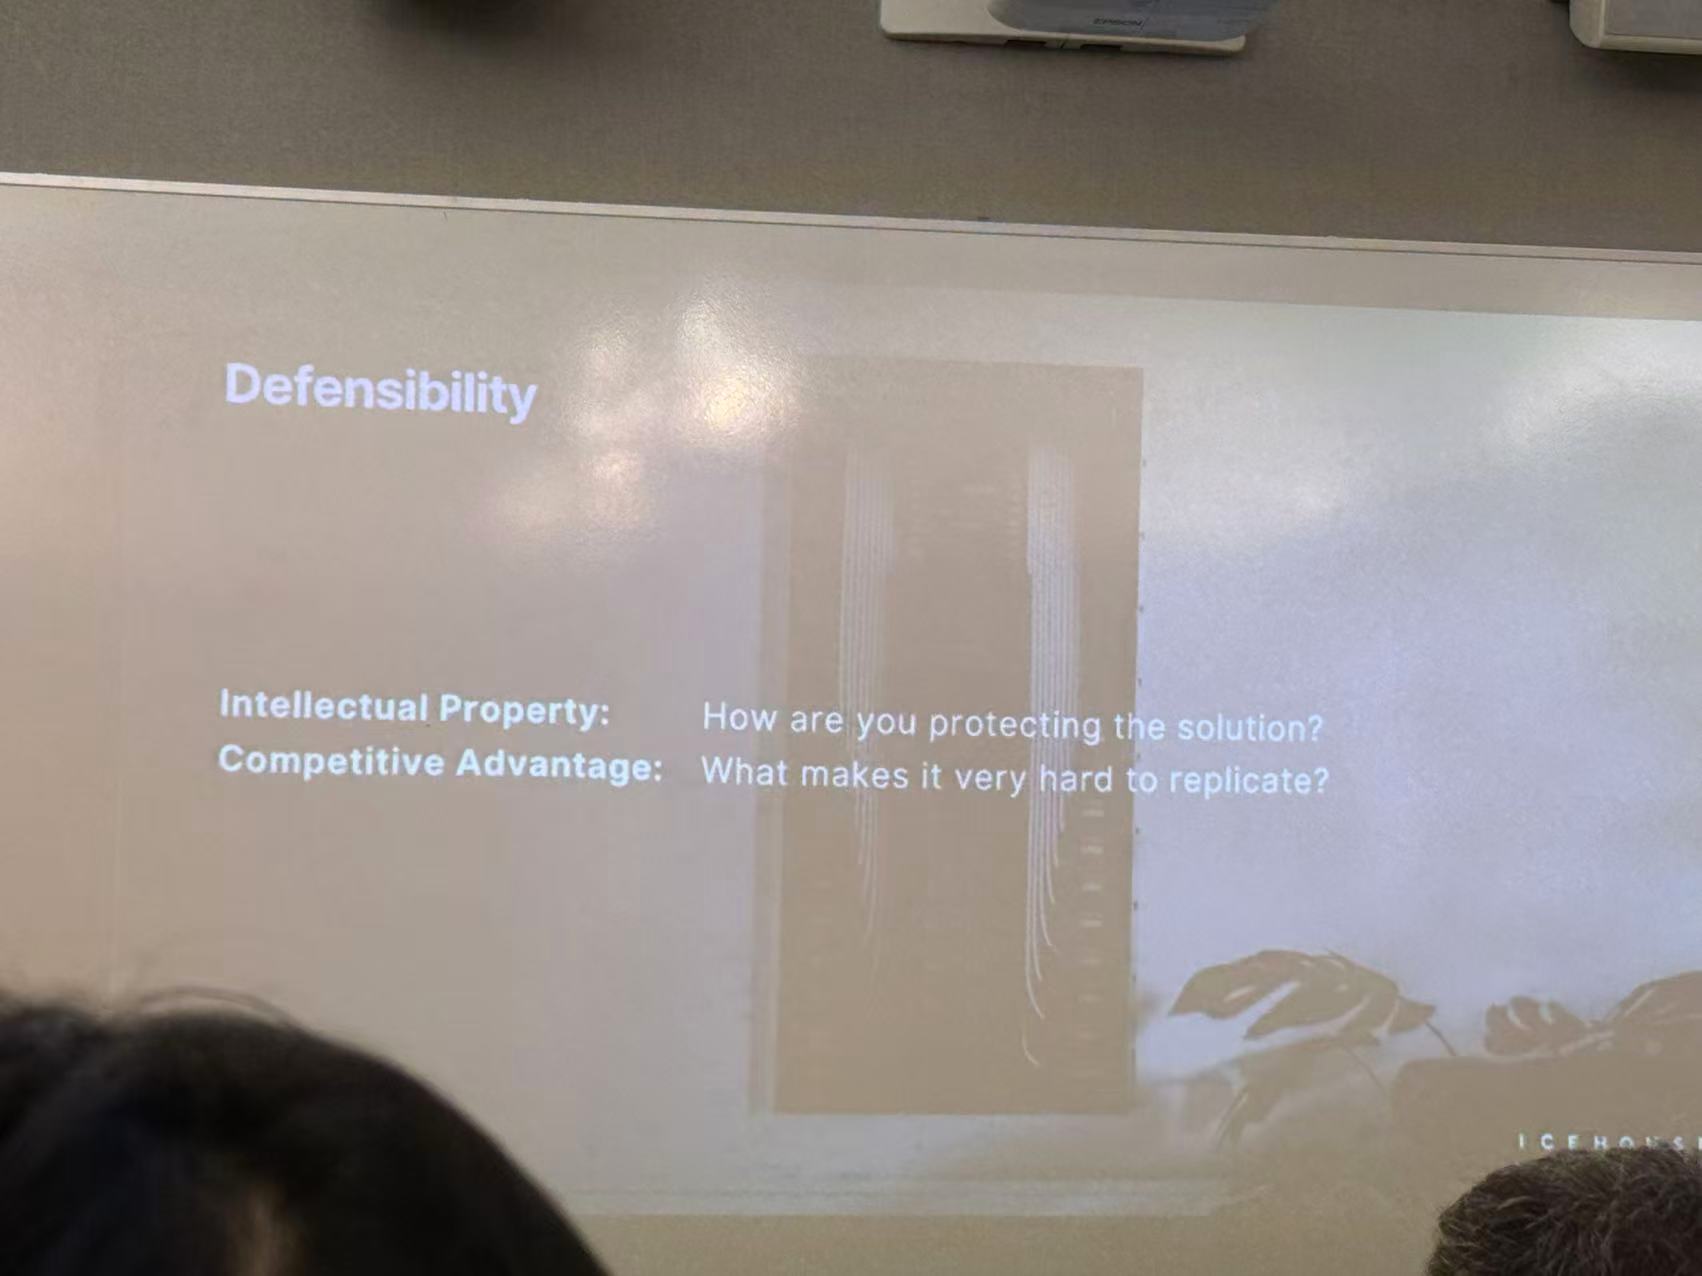
第三个支柱 Defensibility(护城河)最短,只有两问——但按纪要里的说法,这恰恰是投资人花时间最多的地方:
纪要里还补了一层市场支柱的量化含义:早期投资人找的是还在增长的市场,因为他们需要种子阶段的投资有拿到 50 倍回报的可能——风投的回报是靠极少数赢家把其他所有亏损都赚回来的,一个天花板不高的市场,从结构上就进不了他们的名单。
AI 公司:同样三个支柱,另加一层追问
讲座的后半段是给 AI 创业公司的「增补包」——三个支柱各加了一张幻灯片。有意思的是,AI 没有改变框架本身,改变的是每个支柱下追问的深度。
市场维度,关键问题从「市场有多大」变成了「AI 把它变多大」:
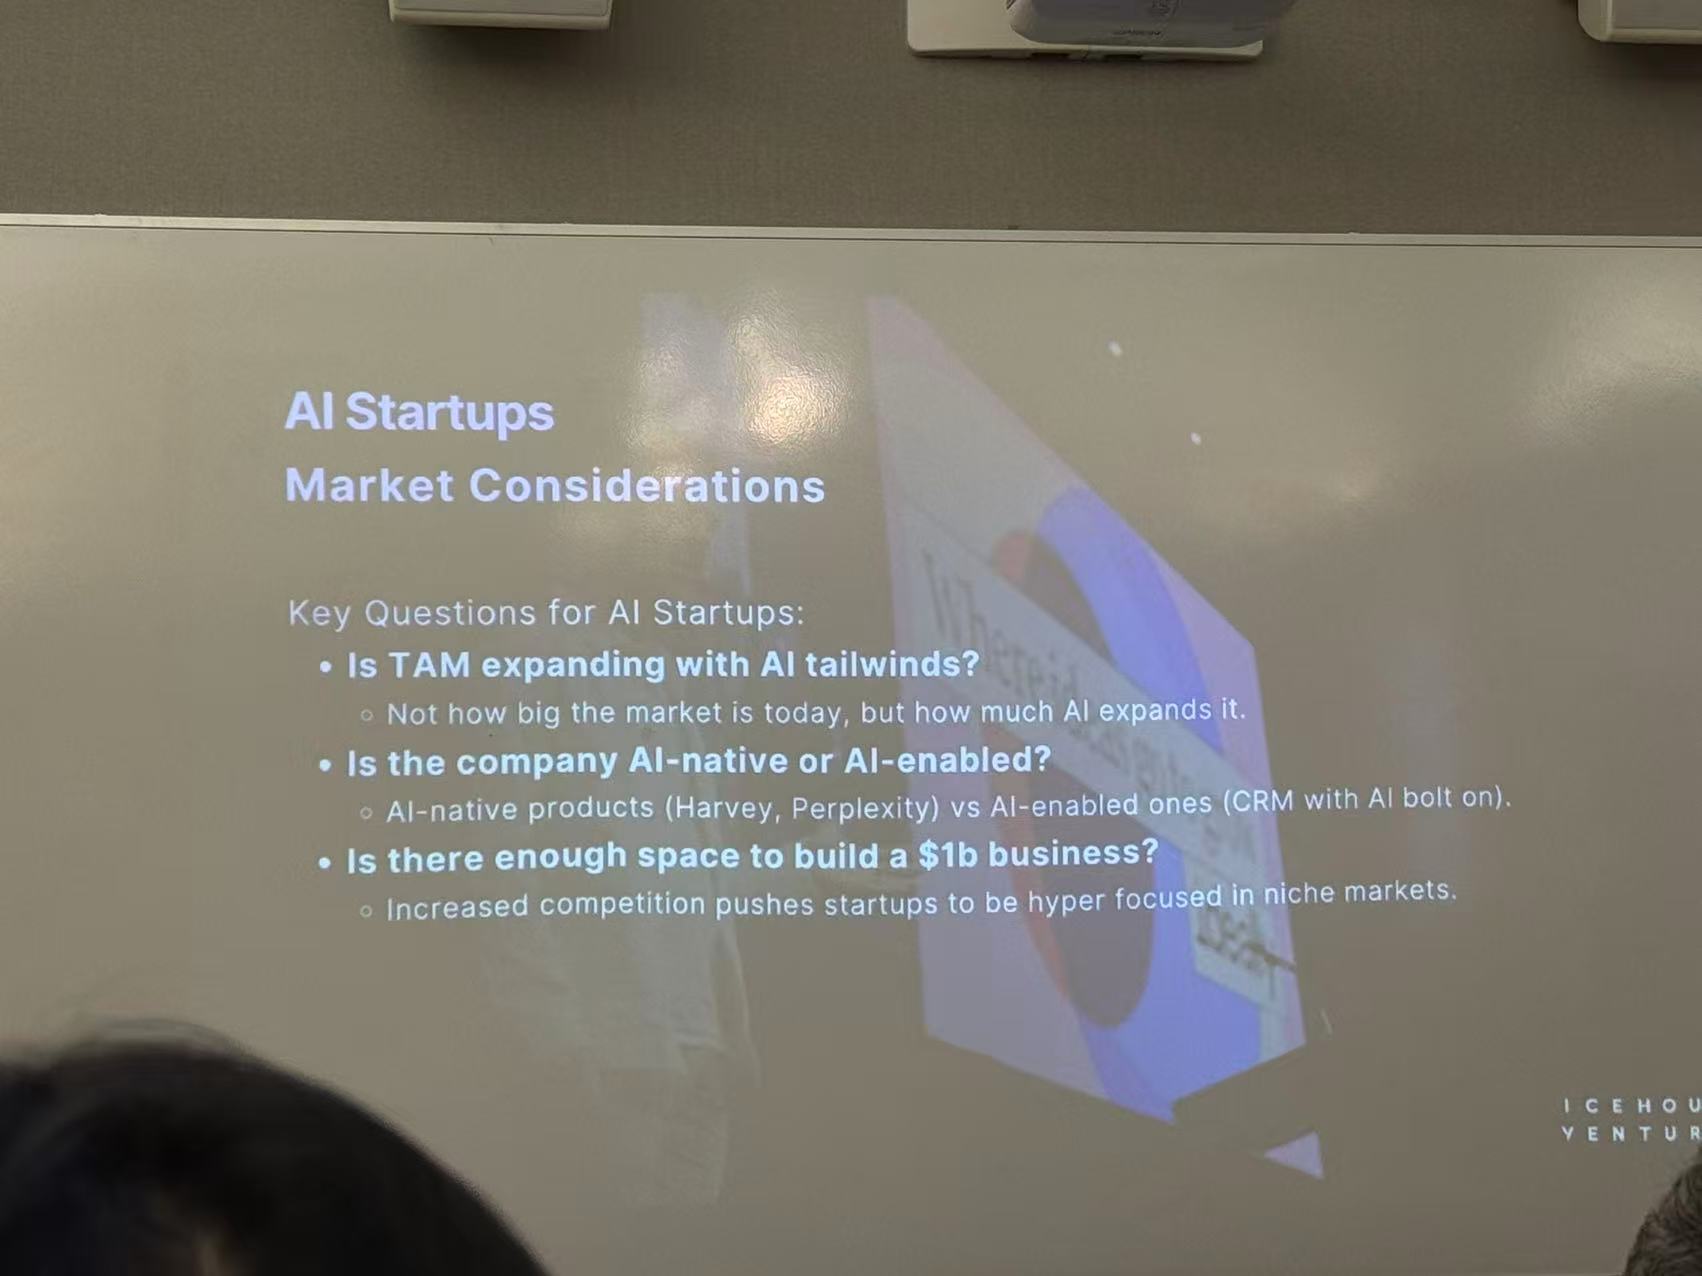
重点不是这个市场今天有多大,而是 AI 把它扩大了多少。
AI-native 是从底层就围绕 AI 建的产品(幻灯片举的例子是 Harvey、Perplexity);AI-enabled 是在旧产品上加 AI 功能(比如给 CRM 挂个 AI 插件)。两类公司的估值逻辑完全不同。
竞争加剧正把 AI 创业公司推向高度聚焦的利基市场——聚焦没错,但聚焦之后天花板还够不够高,是必须先想清楚的问题。
团队维度,核心问题浓缩成一句:这个团队能不能在一个全新的市场里执行?权重压在四件事上:
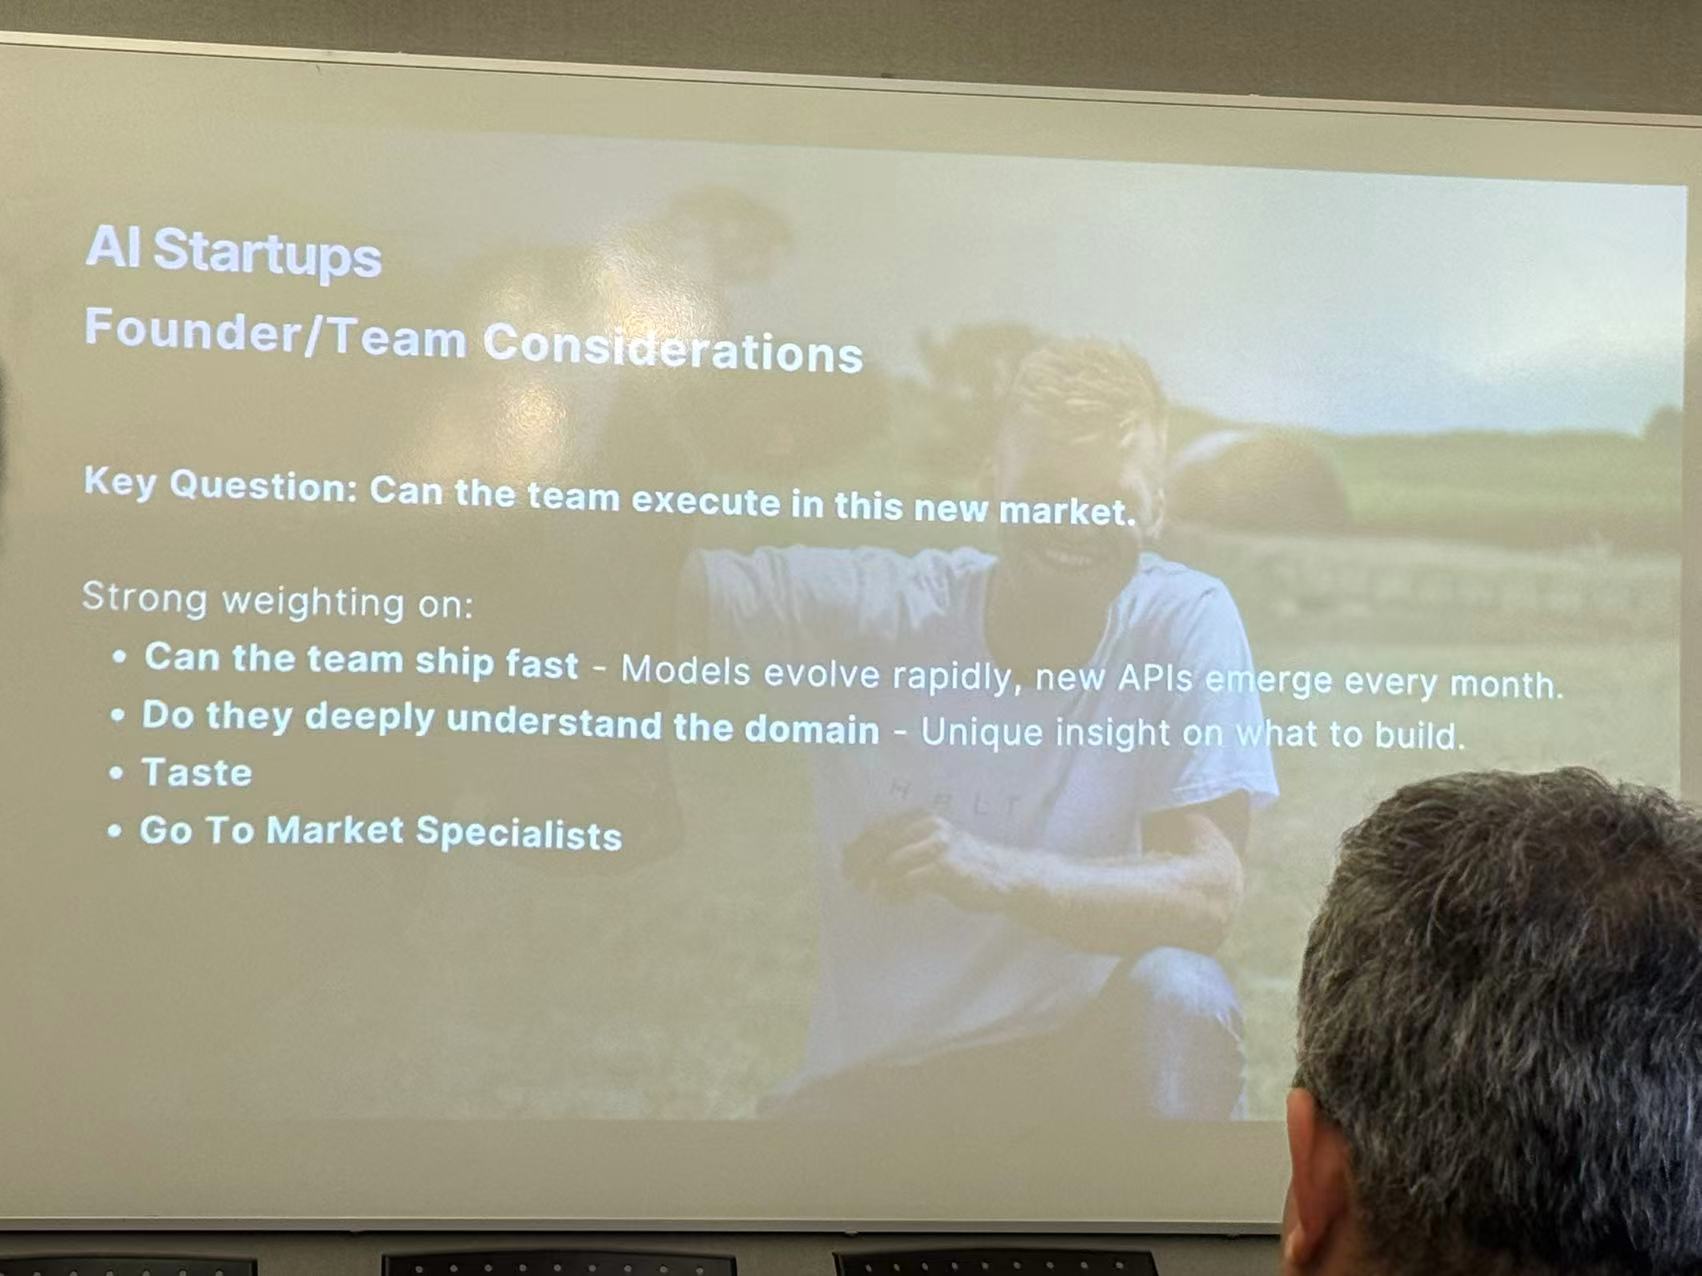
模型迭代太快,每个月都有新 API 出现——上一代「慢工出细活」的节奏在这个市场里是致命的。
对「该做什么」有独特洞察——这条和通用框架里的 Unique insight 一脉相承。
当写代码本身不再稀缺,产品的判断力和审美成了新的稀缺资源。这可能是整场分享里最「2026」的一条。
在一个人人都能做出能用产品的市场里,分发能力和产品能力同样重要。
护城河维度,幻灯片开头先撂了一句大实话:AI is notoriously hard to defend——AI 是出了名的难防守。然后给出五种真正有效的护城河:
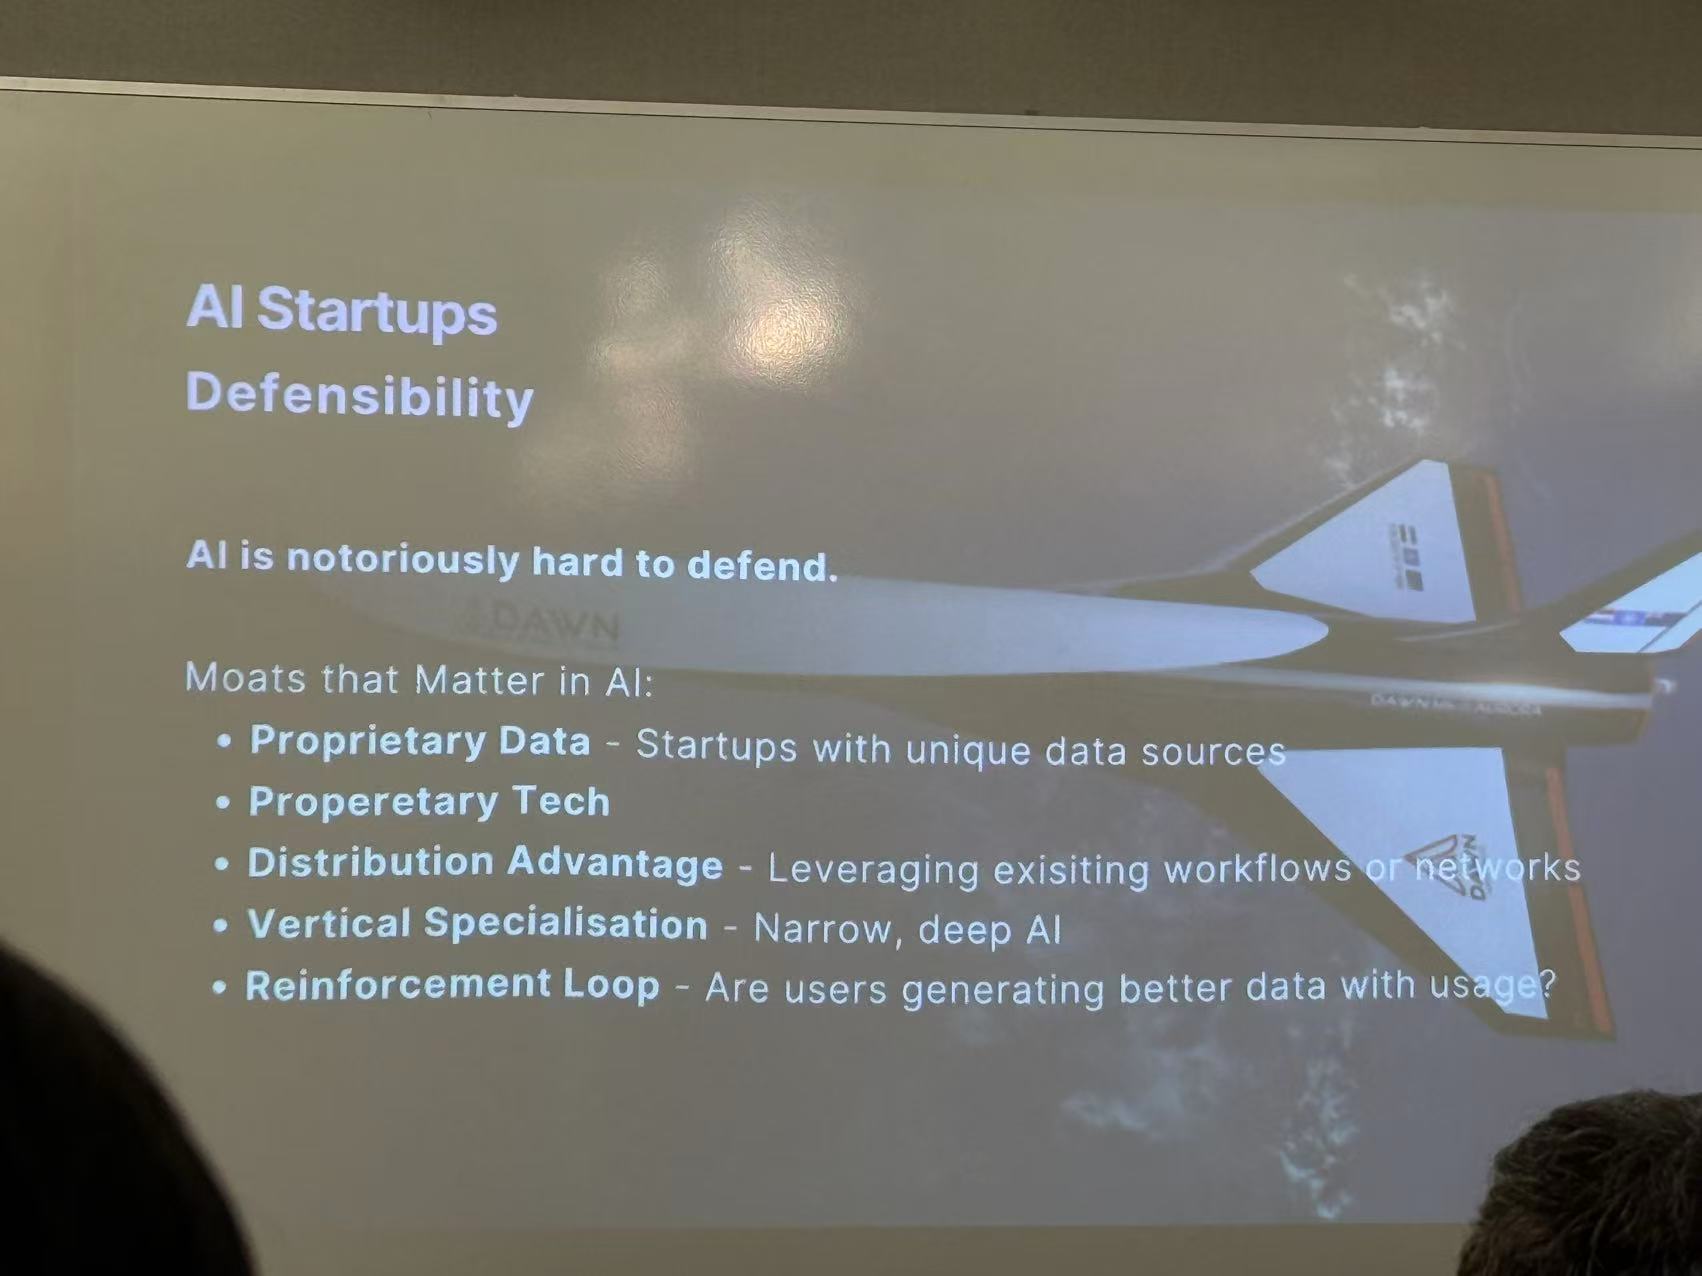
拥有别人拿不到的独特数据源。
自己的核心技术,而不是套一层别人的 API。
借力已有的工作流或网络——产品长在客户已经在用的东西里。
窄而深的 AI,做通用大模型不会专门去做的那一段。
用户用得越多,数据越好,产品越强——问自己一句:用户的使用是否在持续生成更好的数据?
对照上一篇讨论里 Arthur 那句「扎根用户,建立人与人的连接,这是无法被蒸馏的」——五条护城河里至少有三条(专有数据、分发优势、强化循环)都指向同一个方向:壁垒不在模型里,在你和用户的关系里。
一家大学 spinout 的资本旅程
讲座还用一家虚构公司走了一遍新西兰深科技公司的理想融资路径。这条路径对俱乐部里在大学做研究、或者手上有技术想商业化的成员,参考价值最直接:
从大学(比如 University of Auckland)license 知识产权成立公司,第一笔钱来自 Outset Ventures、Pacific Channel、Bridgewest 这类深科技基金。纪要里有个提醒:大学股份占比过高,反而会妨碍公司后续拿到风投。
做出 MVP,靠 design partner(首批深度共建的客户)拿到早期收入,把「学术上可行」变成「商业上有人买单」。
product-market fit 和商业飞轮跑通后,成长基金和 crossover 基金进场,把验证过的模式规模化。
被超大规模科技公司并购,或去 Nasdaq 这样的国际交易所 IPO。新西兰本地退出渠道有限,绝大多数流动性事件发生在美国和英国市场。
理想路径之外,讲座也给了一个「真实世界」的对照案例——Vessev(纪要里转写成了 Vessel):最初做水翼货船,技术路线走不通,经历 down round 和老股东的过桥融资死里逃生,最后转型电动水翼渡轮才做了起来。框架是直线,公司是曲线。
新西兰的创投盘子有多大
按纪要记录的讲座数据:新西兰创投行业管理的资金规模,从 2014 年的不到 1 亿纽币增长到今天的约 25 亿;大学 spinout 板块的总价值六年里从 13 亿涨到 40 亿;国际风投正越来越多地进入新西兰市场。另一边,纪要也记下了讲座对 AI 大盘的判断:全球 AI 投资仍在猛涨,资本正从应用层向基础设施层和运营层转移。
AI 帮你记住,消化还得靠自己
最后值得一记的,是胜梅May 发完材料后补的那句话:
「我也是用 otter 自动整理的,但其实还需要自己消化。」 —— 胜梅May
这句提醒在我们整理时得到了印证:Otter 的纪要把好几个专有名词听错了——Icehouse Ventures 被写成「ISOS Ventures」,电动渡轮公司 Vessev 变成「Vessel」,Dawn Aerospace 变成「Dawn Aeroflet」,核聚变公司 OpenStar 变成「OpenStyle」。本文中的机构与公司名均已按公开资料校正。自动纪要工具能帮你留住一场讲座的信息,但归属、数字、专有名词这些关键细节,仍然需要人来核对——这也正是「自己消化」的意思。
先搞懂几个词
- TAM(Total Addressable Market)
- 潜在市场总规模——如果拿下所有可能的客户,这门生意一年能有多大。AI 时代投资人更关心它的变化率:AI 是否正在让原本做不了的需求变成可做的市场。
- AI-native / AI-enabled
- AI-native:产品从第一天起就围绕 AI 构建,没有 AI 就不存在;AI-enabled:在既有产品上叠加 AI 功能。前者估值想象空间大,后者往往被视为防守动作。
- Design partner(设计合作伙伴)
- 产品早期深度参与共建的首批客户:一边付费或试用,一边帮你定义产品该长成什么样。早期收入和真实需求的主要来源。
- Down round(估值下调融资)
- 新一轮融资估值低于上一轮。通常意味着公司遇到了麻烦,但处理得当也可以是活下来的代价——Vessev 就是这样撑到转型成功的。
- University spinout(大学衍生公司)
- 基于大学科研成果成立的公司,通常需要从大学 license 知识产权。新西兰增长最快的深科技公司来源之一。
- Crossover fund(跨界基金)
- 同时投一二级市场的基金,通常在公司接近 IPO 的中后期轮次进场。